Кытай ылдамдап жатат. Юандын бекемдеши жана ИДПнын 5% өсүшү
Апрель айы боюнча кандайдыр бир деңгээлде көңүл калтырган маалыматтар жарыяланганда, Кытай экономикасы кайрадан дүйнө жүзүндөгү инвесторлордун радарларына илинди. Сокку, атап айтканда, юанга тийди, жана USD/CNY курсу 7,0дөн ашты. Биздин оюбузча, Асман астындагы өлкөнүн экономикасы татаал 2022-жылдан кийин ылдамдыкты алып жатат. Борбордук банк туруктуу төмөн инфляция шартында чендерди төмөн деңгээлде кармап турат. 2023-жылдын экинчи жарымында экономиканын ылдамдашын жана юандын долларга жана рублга карата бекемдешин күтөбүз.
2023-жылы ИДПнын өсүшү 5%га жакын болот. 2023-жылдын биринчи чейрегинде Кытайдын ИДПсынын өсүшү кызматтардын күчтүү динамикасынын аркасында (жылдан жылга 5,4%) жылдан жылга 4,5%га жетти. Апрелдеги экономикалык активдүүлүк рыноктун күтүүлөрүнөн төмөн болуп чыкты, бирок ошентсе да күчтүү бойдон калды. Өткөн айда КЭРде өнөр жай өндүрүшүнүн көлөмү жылдан жылга 5,6%га өстү, ал эми 9,7% өсүү күтүлгөн, мартта бул көрсөткүч 3,9% болгон. Кытайда апрелде чекене сатуу жылдан жылга 18,4%га өстү; 20,2% өсүү күтүлгөн, мартта 10,6% өсүү катталган. Негизги капиталга инвестициялар 4,7% кошулду (бир ай мурун 5,1%). Ошол эле учурда аналитиктер Кытайдын 2023-жылдын бүтүндөй ИДПсынын өсүү келечеги боюнча ар башка пикирде болушту. Апрель айынын маалыматтары кытай экономикасынын калыбына келүү ылдамдыгынын төмөндөшүн көрсөтүп турат, бирок биз анын 2023-жылдын экинчи жарымындагы өсүү келечегине оптимисттик көз караш менен карайбыз. Өлкөгө туристтик сапарлардын санынын көбөйүшүнө караганда, Кытай кайрадан ачылып жатат деп эсептейбиз. Бул алдыдагы жайкы айларда керектөөчүлүк суроо-талаптын өсүшүнө алып келет, бул дүйнөлүк ИДПга, биринчи кезекте металлдар жана мунай продуктулары рынокторуна олуттуу колдоо көрсөтөт. Кытай экономикалык өсүштүн жайлашы көйгөйүн жашырбайт. Элдик банк чендерди төмөндөтүү аркылуу экономиканы стимулдай башташы мүмкүн, бул насыялоону колдоо үчүн акча массасын көбөйтөт. 2023-жылдын экинчи жарымында Кытайдын экономикалык өсүшүнүн ылдамдашынын фонунда энергия ташуучулардын бааларынын жогорулашын жана орус рублунун юанга карата бекемдешин күтөбүз. Апрель алсыз сандарды көрсөткөн акыркы ай болот жана жакынкы айларда Кытайда суроо-талап өсө баштайт деп эсептейбиз. Рейтингдик агенттиктер КЭРдин экономикасы боюнча позитивдүү божомолду сакташат; ЭВФ 2023-жылы ИДПнын 5,2%га өсүшүн божомолдойт. Биз консенсус-божомолго кошулабыз жана 2023-жылы ИДПнын 5,0%га өсүшүн күтөбүз.
Булак: Pixabay.com
USD/CNY курсу 2023-жылы болжол менен 7,0 деңгээлинде калат деп күтөбүз. Май айынын аягына карата ал жыл башынан бери болжол менен 3% жоготуп, 7,0дөн жогору турган. Биздин көз карашыбызча, юандын алсырашы убактылуу мүнөзгө ээ жана апрелдеги алсыз (консенсус-божомолдон алсызыраак) экономикалык өсүш менен байланыштуу болгон. Чет өлкөгө чыгуучу туризмдин калыбына келиши капиталдын агып чыгышын кайра бурат деп эсептейбиз. Юандын төмөн динамикасынын дагы бир себеби: КЭР менен АКШдагы кирешелүүлүктөрдүн ортосундагы өсүп жаткан ажырым. Юандын үч айлык банктар аралык чени АКШ долларындагы салыштырууга боло турган Лондон банктар аралык сунуш ченинен (LIBOR) дээрлик 300 б. п. төмөн: бул буга чейин байкалган эң чоң ажырым. Компаниялар жогорураак киреше алуу үчүн долларлык депозиттерди кармап турушат. Биз 2023-жылдын экинчи жарымында CNY/USD курсу боюнча бука позициясын колдойбуз, анткени жылдын биринчи жарымындагы экономикалык кооптонуулар акталбайт жана юандын артта калышы аяктайт деп эсептейбиз. Биздин оюбузча, кытай валютасы жакынкы айларда USD/CNY 6,8-6,9 курсуна чейин бекемдейт жана 2023-жылы орточо 6,8 деңгээлинде калат.
CNY/RUB курсу 2023-жылдын экинчи жарымында жана 2023-жылы орточо 11,0 деңгээлине карай жылат. РФ БКнын маалыматы боюнча, Россиянын валюта рыногунда достук өлкөлөрдүн валюталарынын, негизинен юандын мааниси өсүүдө. РФтин импорту жана экспорту боюнча эсептешүүлөрдө юандын үлүшү тиешелүү түрдө 18% жана 27%га чейин көбөйдү. Ички валюта жана биржадан тышкаркы рыноктордо кытай валютасынын үлүшү өсүүнү улантууда жана азыр тиешелүү түрдө соода көлөмүнүн 36,1% жана 22,3%ын түзөт. Ошол эле учурда орус банктарынын юандагы корреспонденттик эсептериндеги калдыктардын олуттуу азайышы байкалууда, ошондуктан ички рынокто юан ликвиддүүлүгү кымбаттап жатат. Кытай менен соода балансы тартыштыкта бойдон калууда. 2023-жылдын биринчи чейрегинде Кытайдан Россияга экспорт 47,1%га өсүп 24,07 млрд долларга, ал эми Россиядан Кытайга импорт 32,6%га өсүп 29,8 млрд долларга жетти. Ошол эле учурда чекене инвесторлор апрелде юан сатып алууну улантышты (таза сатып алуулар 54,2 млрд рублду түздү). Мартта да жалпы суммасы 41,9 млрд рубль болгон юанды олуттуу сатып алуулар байкалган. Жалпысынан кытай валютасы рыноктун катышуучулары тарабынан жогорку суроо-талаптын аркасында орус валютасына карата өсүүнү улантууда. USD/RUB жана USD/CNY кросс-курстары боюнча божомолдорубузду эске алып, CNY/RUB курсу 2023-жылдын экинчи жарымында жана 2023-жылы орточо 11,0 деңгээлине карай жылат деп күтөбүз.
Кытайда инфляция төмөн бойдон калат. Апрелде керектөө бааларынын индекси жылдан жылга болгону 0,1%га өстү (мартта жылдан жылга 0,7%), бул 2021-жылдын февралынан бери эң төмөнкү ылдамдык. Азык-түлүккө баалар жылдан жылга 0,4%га өстү (13 айдагы эң төмөнкү ылдамдык), азык-түлүк эмес товарлар апрелде жылдан жылга 0,1%га кымбаттады. Азык-түлүк товарларын жана энергия ташуучуларды эсепке албаганда инфляция өткөн айда мартта болгондой эле жылдан жылга 0,7%ды түздү. Мурунку айга салыштырмалуу апрелде КБИ 0,1%га төмөндөдү (мартта -0,3%). Төмөндөө катары менен үчүнчү ай белгиленди. Ошол эле учурда Кытайда өндүрүүчүлөрдүн бааларынын индекси апрелде жылдан жылга 3,6%га түштү (мартта -2,5%), негизинен азык-түлүк жана энергия ташуучулардын бааларынын өткөн жылдагы жогорку базасына, ошондой эле сатууну стимулдаштыруу үчүн узак колдонулуучу товарлардын наркынын азайышына байланыштуу. ӨБИнин төмөндөшү катары менен жети айдан бери байкалууда, апрелде ал 2020-жылдын майынан бери эң чоң болду. Экономика пандемиядан кийин калыбына келип жатканына карабастан, көрсөткүчтөр мурдагыдай эле алсыз ички суроо-талапты көрсөтүп турат: бийликте керектөө секторунун алдыңкы ролу менен экономикалык көтөрүлүштү стимулдаштырган экономикалык саясатты жүргүзүү үчүн мейкиндик бар. КБИ өкмөт тарабынан ушул жылга белгиленген 3% максаттуу деңгээлден кыйла төмөн бойдон калууда. Ошол эле учурда Кытайдын Элдик банкы дефляциянын белгилерин көрбөйт, анткени КЭРде базалык инфляция 0,7% деңгээлинде туруктуу, ал эми кызматтар, акча массасы жана насыялоо тез өсүүдө. Кытайдын жөнгө салуучусу май-июлда КБИ салыштыруунун жогорку базасынан улам төмөн деңгээлдерде тар диапазондо термелет, 2023-жылдын экинчи жарымында бир аз өсөт жана 2023-жылдын аягына карата акыркы жылдардагы орточо деңгээлге чейин калыбына келет деп күтөт. 2023-жылы инфляция жылдан жылга 1,5%га жетет жана 2024-жылы жылдан жылга 1-2% чегинде калат деп божомолдойбуз.
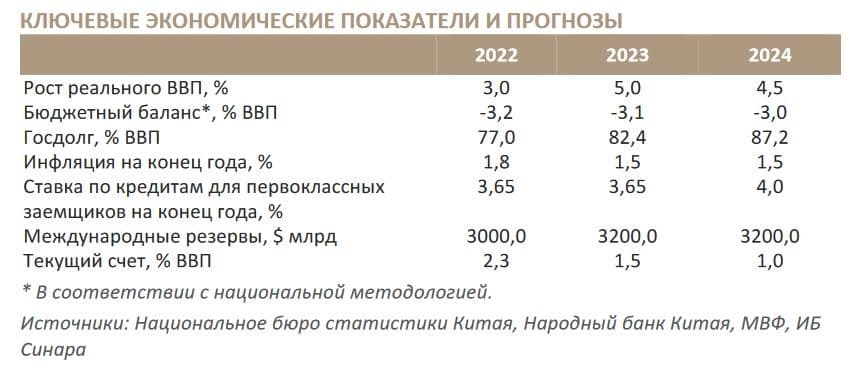
Кытайдын Элдик банкы ченди мурунку деңгээлде сактап турат. Май айындагы отурумда жөнгө салуучу базалык ченди 3,65% деңгээлинде калтырды. MLF программасынын алкагында берилген бир жылдык насыялар боюнча чен 2,75% деңгээлинде сакталды. Директорлор кеңешинин катары менен тогузунчу отуруму аны өзгөртпөй калтыруу чечимин чыгарууда. MLF: Кытайдын Элдик банкы коммерциялык банктарга ликвиддүүлүк берүү үчүн колдонгон маанилүү насыя куралы, ал 2019-жылдын жайында бенчмарк болуп калган базалык ченге (биринчи класстагы карыз алуучулар үчүн насыялар боюнча ченге) түздөн-түз таасир этет. Жөнгө салуучу ошол эле учурда азырынча колдоо чараларында токтоолук көрсөтүп келди. Ушул жылы пайыздык чендерди төмөндөтүүнүн ордуна ал милдеттүү резервдердин ченемин төмөндөтүү аркылуу насыялоону колдоду. Стимулдаштыруу инфраструктураны өнүктүрүүгө да жайылды: мисалы, Кытайдын провинциялары ушул жылы ири курулуш долбоорлоруна чыгымдарды дээрлик 20%га көбөйтүүнү пландашууда. Төмөн инфляция Элдик банкка чендерди төмөндөтүү аркылуу экономиканы андан ары калыбына келтирүү үчүн көбүрөөк күч жумшоого туура келиши мүмкүн экенин көрсөтүп турат. 15-майда жөнгө салуучу 2023-жылдын биринчи чейреги үчүн акча-кредит саясаты жөнүндө отчетун жарыялап, экономикага үч тараптуу басым (суроо-талаптын кыскарышы, сунуштун ашыкчалыгы жана төмөндөтүлгөн күтүүлөр тарабынан) алсырагандыгын жана экономикалык өсүш божомолдордон жакшыраак болуп чыкканын белгиледи. Жөнгө салуучу кыска мөөнөттүү келечекте керектөө, инвестициялар жана экспорт жаатында оң жылыштарды жана баалардын акырындык менен калыбына келишин күтөт. Биз болсо ачкыч чен ушул жылы мурунку деңгээлде калат жана 2024-жылы бир аз жогорулайт деп эсептейбиз.
Бюджеттин тартыштыгы орточо бойдон калууда. 13-мартта өкмөттүн «эки сессиясынын» жылдык чакырылышында Кытай жаңы мамлекеттик бюджетти акыркы жолу бекитти, бул өнүгүү траекториясын калыптандырууда маанилүү роль ойнойт. Кытайдын ушул жылга жалпы мамлекеттик бюджетинде кирешелер 23,6 трлн юань (3,4 трлн доллар), чыгашалар 27,5 трлн юань (4 трлн доллар) болуп каралган, натыйжада расмий тартыштык дээрлик 3,9 трлн юанды (564,1 млрд доллар) же ИДПнын 3%ын түзүшү керек. КЭРдин 2022-жылдагы мамлекеттик бюджети боюнча жаңы маалыматтар өкмөт божомолдонгондон азыраак киреше алганын көрсөтүп турат.
Карыз жүгү олуттуу бойдон калууда. Өткөн жылдын аягына карата Кытайдын мамлекеттик карызы 14 трлн долларды түзүп, бир жылдын ичинде 1,2 трлн долларга көбөйгөн, ал эми анын ИДПга катышы 77,1%га жетти (2021-жылдын аягындагы 71,84%га карата +5,23 п. п.). Пекин 2023-жылдын ичинде 3,16 трлн юань (458 млрд доллар) суммасындагы суверендик облигацияларды чыгарууну пландоодо, бул бир жыл мурдагыдан 510 млрд юанга көп. Ошол эле учурда жергиликтүү бийлик органдары чыгарган жаңы атайын милдеттенмелер кошулган жана бюджеттик колдоонун масштабын жакшыраак чагылдырган борбордук өкмөттүн тартыштыгы ушул жылы 7,68 трлн юанга же номиналдык ИДПнын ~6%ына жетет деп күтүлүүдө. ЭВФтин божомолу боюнча, жакынкы жылдары бюджеттин тартыштыгы улуттук методологияга ылайык ИДПнын 3%ынын тегерегинде калат. Ошол эле учурда суверендик карыздын азыркы жогорку деңгээлдери, ошондой эле анын күтүлүп жаткан андан аркы өсүшү ЭВФти тынчсыздандырат. Жалпы дүң мамлекеттик карыз 2022-жылы ИДПнын 77%ынан 2024-жылы 87%га чейин көбөйөт.
Импорттун акырындык менен калыбына келишинде экспорттун өсүшүнүн жайлашын күтөбүз. Апрелдеги экспорттун сандары (жылдан жылга +8,5%) божомолдордон жакшыраак болуп чыкты. Импорт болсо жылдан жылга 7,9%га төмөндөп, абдан көңүл калтырды. Мунун эсебинен соода профицити 88,2 млрд доллардан 90,2 млрд долларга чейин көбөйдү. Ковидге каршы чектөөлөр алынгандан кийин экономиканы калыбына келтирүүгө түртүшү керек болгон тышкы факторлор алсыз байкалууда. Апрелде экспорттун башкы кыймылдаткыч күчү автомобилдер бойдон калды, алардын экспорту мартта 123,8%га кошулгандан кийин жылдан жылга 195,7%га көбөйдү. 2023-жылдын биринчи чейреги боюнча төлөм балансынын алдын ала баалоолору божомолдордон бир аз төмөн болсо да, дагы эле күчтүү маанилерди көрсөтүп турат. Учурдагы операциялар эсебинин профицити 82 млрд долларды (ИДПнын 2,0%) түздү. Капиталдык жана каржылык эсептер боюнча агып чыгуу 2022-жылдын төртүнчү чейрегине салыштырмалуу жайлады. Түз инвестицияларга келсек, 2023-жылдын биринчи чейрегинде 2022-жылдын төртүнчү чейрегиндеги тенденцияны улантып, 30 млрд доллар агып чыгуу катталды. ЭВФ учурдагы жылдын жыйынтыгы боюнча учурдагы эсептин оң сальдосу сакталат жана ИДПга карата 1,4%ды түзөт деп божомолдойт, биз бул баа менен макулбуз.
Россия-Кытай соода жүгүртүүсү кескин өсүүдө. 2023-жылдын төрт айында РФ менен КЭРдин ортосундагы соода көлөмү өткөн жылдын ушул эле мезгилине салыштырмалуу 41,3%га секирип, 73,15 млрд долларга жетти. Мындай статистиканы Асман астындагы өлкөнүн бажы органдары жарыялашат, алардын маалыматы боюнча орус экспорту кытай экспортунан ашып түштү (33,68 млрд долларга каршы 39,46 млрд доллар).